会社、法人の閉鎖(廃業)に伴う解散・清算結了の手続きをサポート!休眠会社もお任せください。司法書士法人One Succession。
会社解散手続きはすべてお任せください。
運営:司法書士法人One Succession(ワンサクセッション)
解散、廃業、清算結了の手続きを総合サポート!
経験豊富な司法書士が対応いたします。
全国からたくさんのお問い合わせいただいております。
※当サイトは、司法書士法人による民間代行サービスであり、公的機関ではありません。
受付時間:9:00〜18:00
土日祝日対応可(要事前予約)
お気軽にお問合せください
0120-313-844
会社を経営していた弟が死亡。子どもも後継者もいない場合、兄弟姉妹は会社をどうすればいい?
会社を経営していた兄弟が亡くなり、子どもも後継者もいない。突然相続人になったものの、会社のことは何も分からない・・。このような場合、会社を放置してよいのでしょうか。相続人の確認や、会社の調査、会社名義の不動産・預金、合資会社の持分、解散・清算、相続税や残余財産の分配まで、司法書士が解説します。
「弟が亡くなりました。でも、会社のことは何も知りません」
実際に、このようなご相談があります。弟さんは長年、自動車整備工場を経営していました。高齢になってから事業を停止し、その後は施設入居。そして、弟さんが亡くなりました。
弟さんには子どもがおらず、会社の後継者もいません。相続人となったのは、遠方に住んでいる妹さん。しかし、妹さんは、弟さんの会社経営には一度も関わったことがありません。会社の預金がいくらあるのか。借金があるのか。会社名義の不動産はどうなっているのか。そもそも会社をどうやって終わらせればいいのか。何も分からない状態でした。妹さん自身も高齢です。「私は遠方に住んでいますし、会社のことは当然何も知りません。どうしたらいいのか途方に暮れています。」
今回の記事では、このように会社を経営していた兄弟が亡くなり、会社に関与していなかった兄弟姉妹が相続問題に直面した場合、何から始めればよいのかを解説します。
子どもがいなければ兄弟姉妹が相続人になる?
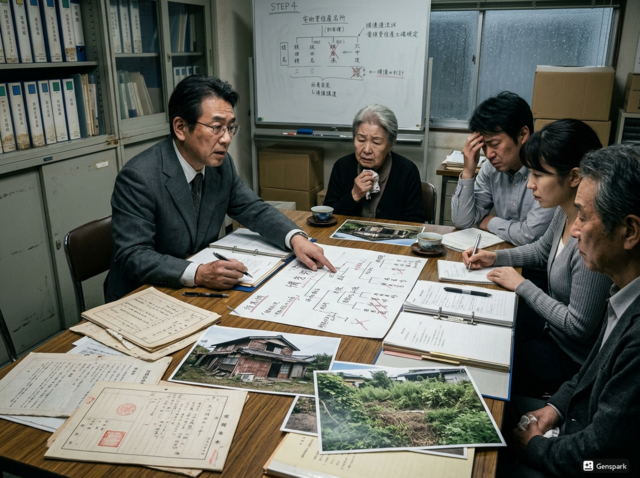
まず確認しなければならないのが、
「誰が相続人なのか」です。
「亡くなった弟に子どもがいないから、姉や妹が相続人になる」とは必ずしも限りません。
民法上、配偶者は常に相続人となり、配偶者以外については、原則として①子、②直系尊属、③兄弟姉妹という順位があります。
したがって、子どもがいなくても父母などの直系尊属が存命であれば、兄弟姉妹より先に相続人となります。兄弟姉妹が相続人となるのは、原則として先順位の相続人がいない場合です。
さらに、兄弟姉妹がすでに亡くなっている場合には、その兄弟姉妹の子、つまり甥・姪が代襲相続人となることがあります。
そのため最初に、「弟さんの相続人は誰なのか」を戸籍から確定させる必要があります。
相続人になったら、会社まで相続する?
ここが会社経営者の相続で非常に分かりにくいところです。まず理解していただきたいのは、
「亡くなった弟個人」と「弟が経営していた会社」は別
ということです。
例えば会社名義で、
・土地
・工場
・預貯金
・自動車
・機械設備
などを所有していたとします。これらは原則として会社の財産です。弟さん個人の相続財産ではありません。したがって、「弟が亡くなったから、会社名義の土地を妹が相続する」というわけではありません。
一方、弟さん個人が会社について有していた株式や持分などについては、相続との関係を検討する必要があります。
つまり、会社経営者が亡くなった場合には、個人の相続と会社の整理を分けて考え、そのうえで両方を同時に進める必要があるのです。
今回は「合資会社」だった
今回の相談では、弟さんが経営していた会社は株式会社ではなく、合資会社でした。
合資会社は、株式会社とは仕組みが異なる「持分会社」の一つです。そのため、「社長が亡くなったから、その株式を相続する。」という株式会社を前提とした考え方をそのまま当てはめることはできません。
合資会社の社員が死亡するとどうなる?
ここは今回の案件で非常に重要です。
会社法では、持分会社の社員の死亡は原則として退社事由とされています。
一方、定款に、社員が死亡した場合、その相続人などが社員の持分を承継するという定めを置くこともできます。
その定めがある場合には、相続人等が持分を承継し、社員となる仕組みがあります。
したがって、
弟が合資会社の社員だった
↓
弟が死亡した
↓
妹が相続人になった
↓
妹が自動的に会社の社員になる
とは限りません。まず、合資会社の登記と定款を確認する必要があります。
「会社を継ぐつもりはありません」で終わる問題ではない
今回の妹さんには、自動車整備工場を経営する意思はありません。それ自体は当然でしょう。遠方に住んでいて、ご自身も高齢。これまで会社経営に関与したこともありません。しかし、「私は会社を継がないので、そのままにしておきます」では問題は解決しません。会社そのものが残っていて、
・不動産
・預貯金
・機械
・車両
・債権
・借入金
・未払金
などが残っている可能性があるからです。後継者がおらず、今後事業を再開する予定もないのであれば、会社を解散・清算して終了させることが選択肢になります。
まず「弟個人」と「会社」の財産を分ける
今回のような相談で、私が特に重要だと考えるのがここです。
最初から、「会社を解散しましょう」と進めるのではありません。
まず、弟さん個人 と 合資会社 を完全にわけて財産状況を調査します。
弟さん個人について調べるもの
例えば、
・自宅などの個人名義不動産
・預貯金
・有価証券
・生命保険
・会社に対する貸付金
・借入金
・保証債務
・その他の財産・債務
などです。
会社について調べるもの
一方、会社側では、
・会社名義不動産
・法人口座
・売掛金
・車両
・自動車整備設備
・機械・工具
・借入金
・未払金
・税金
・その他の資産・負債
などを確認します。ここを混同すると、相続手続と会社清算の両方で問題が生じる可能性があります。
会社のことを何も知らなくても調査は始められる
このような相談で相続人が最も不安に感じるのが、「私は会社について何も知らないのですが、それでも相談できますか?」という点です。もちろん、最初からすべて把握している必要はありません。むしろ今回のような案件では、「何も分からないから専門家に相談する」というのが自然です。
例えば最初に、
・商業登記
・定款
・不動産登記
・通帳
・決算書・申告書
・固定資産税の資料
・借入関係書類
・車検証
・会社に残っている契約書類
などを集めます。全部揃っていなくても構いません。分かるところから、
「この会社に何が残っているのか」を一つずつ確認していきます。
相続放棄を検討するなら会社を勝手に処分しない
ここも重要です。
会社経営者の相続では、プラスの財産だけではなく、
・個人借入れ
・会社への保証
・税金
・その他の債務
が判明することがあります。
そのため、相続財産全体を調査した結果、相続放棄を検討するケースもあります。相続放棄は原則として、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所で行う必要があります。
したがって、相続放棄の可能性がある場合には、会社や相続財産を自己判断で処分する前に、弁護士等も含めて対応を検討することが重要です。
会社に不動産や現金が残っている場合は税務にも注意
今回の相談では、会社に、不動産や現預金が残っています。ここが重要です。
「会社を解散して、不動産を売って、残った現金を相続人が受け取れば終了」と単純に考えると、税務上の問題を見落とす可能性があります。
会社の解散・清算では、会社の資産を整理し、債務を弁済し、最終的に残った財産を一定の権利者へ分配することになります。そして、残余財産の分配はみなし配当課税が生じる場合があります。
したがって、会社に多額の現預金や不動産が残っている場合ほど、会社を解散する前に税理士と清算後までシミュレーションしておくことが重要です。
「相続税を払えば終わり」でもない
会社経営者の相続が難しい理由がここにあります。
相続によって取得した財産には、一定の場合、相続税が課税されます。
さらに兄弟姉妹が相続により財産を取得した場合、兄弟姉妹は原則として相続税額の2割加算の対象になります。
そして会社をその後清算して残余財産を受け取れば、今後はその分配について所得税上のみなし配当の問題が生じる可能性があります。
つまり、
①弟さんの相続
と、
②合資会社の清算
では、別々の税務問題が発生する可能性があります。
国税庁の公表資料でも、相続した会社持分等に対する相続税と、どの後の会社清算による残余財産分配に係るみなし配当課税は、課税対象を異にするものとして整理されています。
だからこそ、このタイプの案件は、
「とりあえず会社を解散してから税金を考える」という順番にはしない方がよいのです。
では、何から始めればいい?
今回のようなケースなら、概ね次のような順番で全体を整理します。
1.相続人を確定する
2.弟個人の財産・債務を調査する
3.会社の登記・定款・社員構成を確認する
4.弟の会社上の地位・持分の扱いを確認する
5.会社の資産・負債を調査する
6.会社名義不動産を確認する
7.相続税・清算時の税務を税理士と検討する
8.会社を継続しないのであれば解散・清算方法を設計する
9.会社の資産・債務を整理する
10. 残余財産を処理して清算結了まで進める
つまり、「相続手続」と「会社解散」をバラバラに進めないことが重要です。
遠方に住んでいる高齢の相続人だからこそ「一括整理」が必要
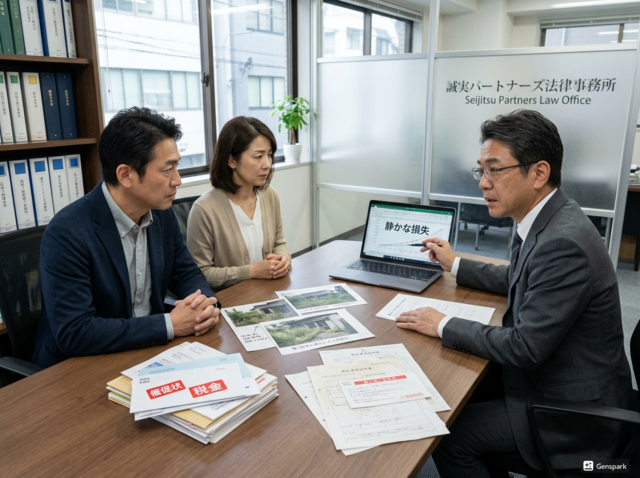
今回の妹さんのように、
「遠方に住んでいる」
「自分自身も高齢」
「会社について何も知らない」
「会社を継ぐつもりもない」
という方に、会社の調査、相続、登記、不動産、税理士との調整、会社清算をすべて自分で進めてもらうのは現実的ではありません。
相談者が求めているのは、「合資会社の解散登記だけしてください」ではないはずです。
本当に求めているのは、
「弟が残した相続と会社の問題を、まとめて整理して終わらせてほしい」ではないでしょうか。
だからこそ、司法書士だけで完結しない部分については税理士などの専門家とも連携しながら、相続から会社清算まで全体を見て進めることが重要になります。
まとめ|「会社のことを何も知らない」状態からでも始められます
会社を経営していた弟が亡くなった。
子どもはいない。
後継者もいない。
自分が相続人になった。
でも会社のことは何も知らない。こうした状況になると、「何から手を付ければいいのか分からない」のが普通です。
大切なのは、いきなり会社を解散することではありません。まず、弟さん個人の相続と会社の問題を分けて調査します。そのうえで、相続人、相続財産、会社持分、会社資産、会社債務、不動産、税金を整理し、「この会社をどう終わらせるのが適切なのか」を決めていきます。
会社を経営していた兄弟が亡くなり、お困りの方へ
司法書士法人 One Successionでは、
「兄弟が会社を経営していたが、自分は会社について何も知らない」という段階からご相談いただけます。
「会社の書類がどこにあるか分からない」
「会社にいくら財産があるのかわからない」
「借金があるかどうかも分からない」
「遠方なので何度も現地へ行けない」
「自分も高齢なので、できるだけ手続きを任せたい」という状態でも構いません。必要に応じて税理士等とも連携しながら、
相続手続+会社の調査+解散・清算+会社名義不動産の整理まで、全体を見ながら進めます。
「会社のことは何も分からない。でも、このままにはできない。」
そんな段階からご相談ください。
まずはお気軽に解散のこと、ご相談ください
お気軽にお問合せください
メールでのお問い合わせは、24時間365日受け付ております。お問合せフォームからお気軽にご相談ください。
【社長の相続でお困りの方】
あなたのようなケースの相談が増えています。
会社の状況が分からなくても問題ありません。
お気軽にお問合せください
各種会社(法人)の解散
お問合せはこちら
オンライン面談(初回無料)の申込みはこちら
0120-313-844
メールでのお問合せは24時間受け付けております。お気軽にご連絡ください。
LINE公式アカウント
LINEからもお問い合わせください。

クレジットカードでお支払いいただけます。